Artykuł
Magazyny w Polsce 2026: spada liczba inwestycji, rośnie popyt
Najmniej magazynów w budowie od 2017 roku. Popyt na powierzchnie logistyczne pozostaje wysoki
listopada 17, 2026

W budowie znajduje się najmniej powierzchni magazynowej od 2017 roku – 1,3 mln mkw., z czego ponad 60 proc. ma już najemców. Jednocześnie popyt przyspiesza: w drugim kwartale 2026 roku wynajęto 1,93 mln mkw., a pustostany spadły do 6,6 proc. – wskazują najnowsze dane CBRE. Dla branży budowlanej to sygnał, że rynek zleceń jest węższy, ale stabilny, a przewagę zyskują wykonawcy gotowi na bardziej wymagające projekty.
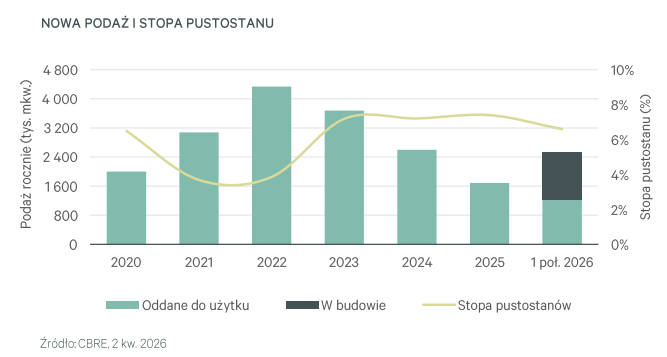
Zasoby nowoczesnej powierzchni magazynowej w Polsce na koniec czerwca 2026 roku sięgnęły 38 mln mkw., tj. o 5,5 proc. więcej niż przed rokiem. W pierwszym półroczu deweloperzy oddali 1,23 mln mkw., a popyt brutto wyniósł 3,51 mln mkw. – o 21 proc. więcej niż rok wcześniej. Czynsze pozostały stabilne: 5,7 EUR/mkw./mies. w segmencie prime i 4,7 EUR średnio na całym rynku.
Budowy hamują, popyt nie zwalnia
Nowych inwestycji magazynowych jest coraz mniej. W drugim kwartale 2026 roku ruszyły projekty o powierzchni niemal 402 tys. mkw., w pierwszym – 331,5 tys. mkw. Łącznie w budowie jest 1,3 mln mkw., o 11 proc. mniej niż przed rokiem i najmniej od 2017 roku. Najwyższą aktywność deweloperską na koniec czerwca 2026 roku notowano w województwie mazowieckim (381,3 tys. mkw. w budowie), a kolejne miejsca zajmowały śląskie (321,2 tys. mkw.) i łódzkie (162,9 tys. mkw.).

Dla wykonawców to kluczowa informacja, bo liczba rozpoczynanych inwestycji wyznacza portfel zleceń na kolejne miesiące. Według danych CBRE w latach 2024–2025 rozpoczynano rocznie ok. 1,5–1,9 mln mkw., wobec ok. 5,3 mln mkw. w 2021 roku – to o 60–70 proc. mniej. Nowa podaż jednak nie wysycha. W samym drugim kwartale na rynek trafiło 578 tys. mkw. w 20 projektach, wynajętych już w 73 proc. Największe obiekty oddane w pierwszym półroczu to Panattoni Park Wrocław Campus 2 (105 tys. mkw.), 7R Park Gdańsk III (80 tys. mkw.) i Panattoni Park Rzeszów West (73 tys. mkw.).
Popyt pozostaje na stabilnym poziomie. Wzrósł z 1,58 mln mkw. w pierwszym do 1,93 mln mkw. w drugim kwartale. Prym wiodą firmy z branży logistyki, dystrybucji i transportu, które odpowiadały za 46 proc. wynajętej powierzchni w drugim kwartale. Kolejne miejsca zajęły handel (27 proc.) i produkcja (18 proc.).
Pustostany wyraźnie w dół
Wskaźnik niewynajętej powierzchni obniżył się w drugim kwartale br. do 6,6 proc. z 7,3 proc. kwartał wcześniej – to najniższy poziom od trzech lat. W regionach obraz jest jednak zróżnicowany. W województwie mazowieckim pustostany wzrosły kw./kw. o 1,8 pp., bo na rynek trafiło kilka projektów budowanych spekulacyjnie, które nie są jeszcze w pełni wynajęte. Pośród najbardziej rozwiniętych regionów najmniej wolnej powierzchni jest w łódzkim (5,3 proc.), a wyraźne spadki w ujęciu kwartalnym odnotowały m.in. dolnośląskie (do 6,2 proc.) i wielkopolskie (do 6,1 proc.). Malejąca dostępność gotowych hal zapowiada w tych regionach kolejne inwestycje, głównie pod konkretnego najemcę.
Koszty w górę, czynsze w miejscu
Na rentowność nowych inwestycji magazynowych wpływają czynniki, takie jak stawki czynszu i wymagania najemców wobec budynków. Koszty najmu magazynu pozostają stabilne i taka sytuacja z dużym prawdopodobieństwem utrzyma się w najbliższym czasie.
Presja cenowa jest w większym stopniu wypadkową czynników takich jak lokalizacja, standard obiektu i dostępność nowej powierzchni. Koszty wynajmu magazynu w Polsce pozostają jednymi z najniższych w Europie. Dodatkowo, w całej Europie można zaobserwować w tym roku spowolnienie wzrostu czynszów prime do 1,8 proc. przy rosnących zachętach dla najemców. Z drugiej strony, rosną wymagania wobec samych budynków. Firmy szukają obiektów efektywnych kosztowo, przygotowanych do automatyzacji, spełniających wymogi ESG i z gwarancją stabilnego zasilania. O wyborze decydują standard budynku, możliwość adaptacji i infrastruktura.
Decyzje o nowych inwestycjach zależą od wielu uwarunkowań. Jednym z nich jest rosnąca rywalizacja o zasoby. Deweloperzy konkurują nie tylko o najlepsze lokalizacje z dobrą infrastrukturą i połączeniami komunikacyjnymi, lecz także o materiały, sprzęt i wykwalifikowanych pracowników wykonawców. Coraz silniejszym graczem stają się przy tym inwestorzy centrów danych, co może przełożyć się na wyższe koszty i dłuższe harmonogramy w obu sektorach, a w konsekwencji może zmusić deweloperów do wcześniejszego zabezpieczania zasobów.
Drugim czynnikiem jest energia. Sieci w wielu regionach zbliżają się do granic wydolności, a magazyny potrzebują coraz więcej prądu na automatyzację, robotykę i ładowanie pojazdów elektrycznych. Dostęp do mocy przyłączeniowych staje się więc jednym z kluczowych kryteriów wyboru lokalizacji, a popularność zyskują rozwiązania niezależne od sieci. Gwarancja stabilnego zasilania jest dziś zresztą jednym z wymogów, które najemcy stawiają nowym obiektom.
Trzecim, nowym obciążeniem są zmienione przepisy przeciwpożarowe, które są już na zaawansowanym etapie legislacyjnym. Ograniczają one powierzchnię pojedynczej strefy pożarowej w magazynie, a koszt dodatkowych zabezpieczeń poniesie inwestor. Chodzi przede wszystkim o ściany oddzielenia pożarowego, rozbudowane instalacje tryskaczowe i materiały niepalne. Nowe wymogi mogą też ograniczyć elastyczność operacyjną, bo późniejsza zmiana profilu składowanych towarów może wymagać kolejnych uzgodnień i przeróbek w budynku.

Kluczowym czynnikiem pozostają grunty. Po latach systematycznych wzrostów ich ceny się ustabilizowały. Z jednej strony na rynek wracają działki, z których zrezygnowali inwestorzy ostrożni wobec sytuacji geopolitycznej, a nowe tereny mogą przynieść także plany ogólne gmin, bo grunty przemysłowe nie podlegają obowiązkowi bilansowania. Większość terenów pod magazyny i przemysł jest przy tym objęta planami miejscowymi, które nadal obowiązują. Z drugiej strony dostępność gruntów pozostaje ograniczona. Dodatkowo, ich podaż nie jest równomierna w skali kraju. Na przykład w rejonach Warszawy i Wrocławia zabudowa przemysłowa konkuruje z mieszkaniową, co wypycha inwestycje dalej od granic miast.
Dostępność atrakcyjnych gruntów wraz z zasobami siły roboczej stają się jednymi z kluczowych elementów analizowanych przez inwestorów. W wielu regionach Europy brakuje odpowiednio dużych działek pod zabudowę logistyczną, dlatego firmy planujące budowę centrów logistycznych lub zakładów produkcyjnych coraz częściej analizują lokalne rynki pracy i dostępność pracowników.
Przy ograniczonej liczbie nowych inwestycji i stabilnym popycie podaż wolnej powierzchni będzie w kolejnych miesiącach stopniowo spadać, a większość nowych obiektów trafi na rynek już wynajęta. Fundamenty rynku pozostają przy tym mocne. W 2025 roku Polska była drugim rynkiem w Europie pod względem popytu netto (po Niemczech), a umowy objęły 6,6 mln mkw., co jest trzecim wynikiem w historii.
Nastroje samych użytkowników są jednak ostrożniejsze. Wskaźnik Logistics and Supply Chain Confidence Index 2025/26, opracowany przez CBRE i P3, spadł o 5,4 pkt, do 46,8 pkt, a 58 proc. firm ocenia warunki biznesowe jako trudniejsze niż przed rokiem. Największym wyzwaniem pozostaje presja cenowa, którą wskazuje 88 proc. operatorów logistycznych i 53 proc. firm produkcyjnych i handlowych. Mimo to 58 proc. badanych spodziewa się w 2026 roku większego zapotrzebowania na powierzchnię magazynową, a operatorzy planujący ekspansję szukają jej przede wszystkim w nowych obiektach. Wyraźnie poprawił się też wizerunek Polski jako miejsca do inwestowania. Jej atrakcyjność inwestycyjną powyżej średniej unijnej ocenia dziś połowa respondentów, wobec 28 proc. rok wcześniej.
Pozycja Polski pozostaje stabilna mimo wyzwań
Konkurencja w sektorze magazynowym w regionie CEE staje się coraz silniejsza. Polska rywalizuje o nowe inwestycje nie tylko z Czechami, lecz także z Rumunią i Węgrami, zwłaszcza pod względem kosztów pracy i energii. Mimo to Polska pozostaje jednym z najważniejszych rynków magazynowych w Europie, wyróżniającym się nowoczesnymi zasobami i dużym potencjałem do dalszego rozwoju.
Należy podkreślić, że Polska jest piątym największym rynkiem magazynowym w Europie, a jej atutem jest stosunkowo młody i nowoczesny zasób powierzchni wysokiej jakości. Mimo ostrożniejszego podejścia inwestorów w warunkach niepewności geopolitycznej, branża zachowuje odporność. Stabilność polskiego rynku i jego potencjał rozwojowy nadal stanowią istotne przewagi.
