Artykuł | Intelligent Investment
Business Insights | Kurczące się okno możliwości: decyzje, przed którymi stoją europejscy liderzy logistyki przed 2027 rokiem
października 30, 2026
Przegląd
Przez ostatnie kilka lat najwięksi operatorzy logistyczni w Europie wstrzymywali się z podejmowaniem nowych zobowiązań. To jednak się zmienia.
Na podstawie opinii 109 największych użytkowników powierzchni magazynowych w Europie z różnych sektorów gospodarki, badanie European Logistics Occupier Survey 2026 analizuje czynniki wpływające na decyzje dotyczące sieci logistycznych, lokalizacji oraz nieruchomości logistycznych w Europie.
Po kilku latach ostrożnego podejścia wracają oczekiwania dotyczące wzrostu, a wiele firm planuje zwiększenie skali swojej infrastruktury logistycznej. Jednocześnie pozyskanie odpowiednich gruntów, nowoczesnych budynków, wystarczającej mocy energetycznej oraz pracowników staje się coraz trudniejsze.
Równocześnie organizacje poszukują większej elastyczności w swoich portfelach nieruchomości. Osiągają to poprzez bardziej elastyczne warunki najmu oraz szersze zróżnicowanie lokalizacji i typów budynków, aby skuteczniej reagować na zmieniający się popyt i wymagania łańcuchów dostaw.
Wyniki badania wskazują, że czas na rewizję aktualnych strategii sieci logistycznych i nieruchomości szybko się zawęża. Liderzy łańcuchów dostaw muszą odpowiedzieć sobie na pytanie, czy ich obecne plany są nadal możliwe do realizacji oraz zabezpieczyć lokalizacje, moce operacyjne i elastyczność niezbędne do wspierania przyszłego wzrostu.
Co się dzieje, gdy warunki rynkowe zmieniają się szybciej niż cykl planowania?
Wielu największych użytkowników magazynów w Europie przyjęło ostrożne podejście, mimo że rynek nieruchomości przemysłowych generalnie sprzyjał najemcom. Sieci magazynowe pozostawały w dużej mierze niezmienione, nowe zobowiązania były odkładane, a priorytetem stało się maksymalne wykorzystanie istniejącej powierzchni. Była to racjonalna reakcja na niepewne warunki makroekonomiczne. Firmy, które wykorzystały ten okres do rozwiązania problemów związanych ze starzeniem się budynków, ograniczeniami energetycznymi czy niedostosowaniem obiektów do nowych wymagań, są dziś lepiej przygotowane na wzrost popytu i konkurencji o powierzchnie magazynowe.
Dla pozostałych firm największym ryzykiem staje się czas. Decyzje dotyczące nieruchomości podejmowane są zwykle w wieloletnich cyklach, podczas gdy warunki rynkowe mogą zmienić się w ciągu kilku miesięcy. Gdy analiza sieci logistycznej zostanie zakończona, a decyzje inwestycyjne zatwierdzone, rynek, dla którego były projektowane, może wyglądać już zupełnie inaczej.
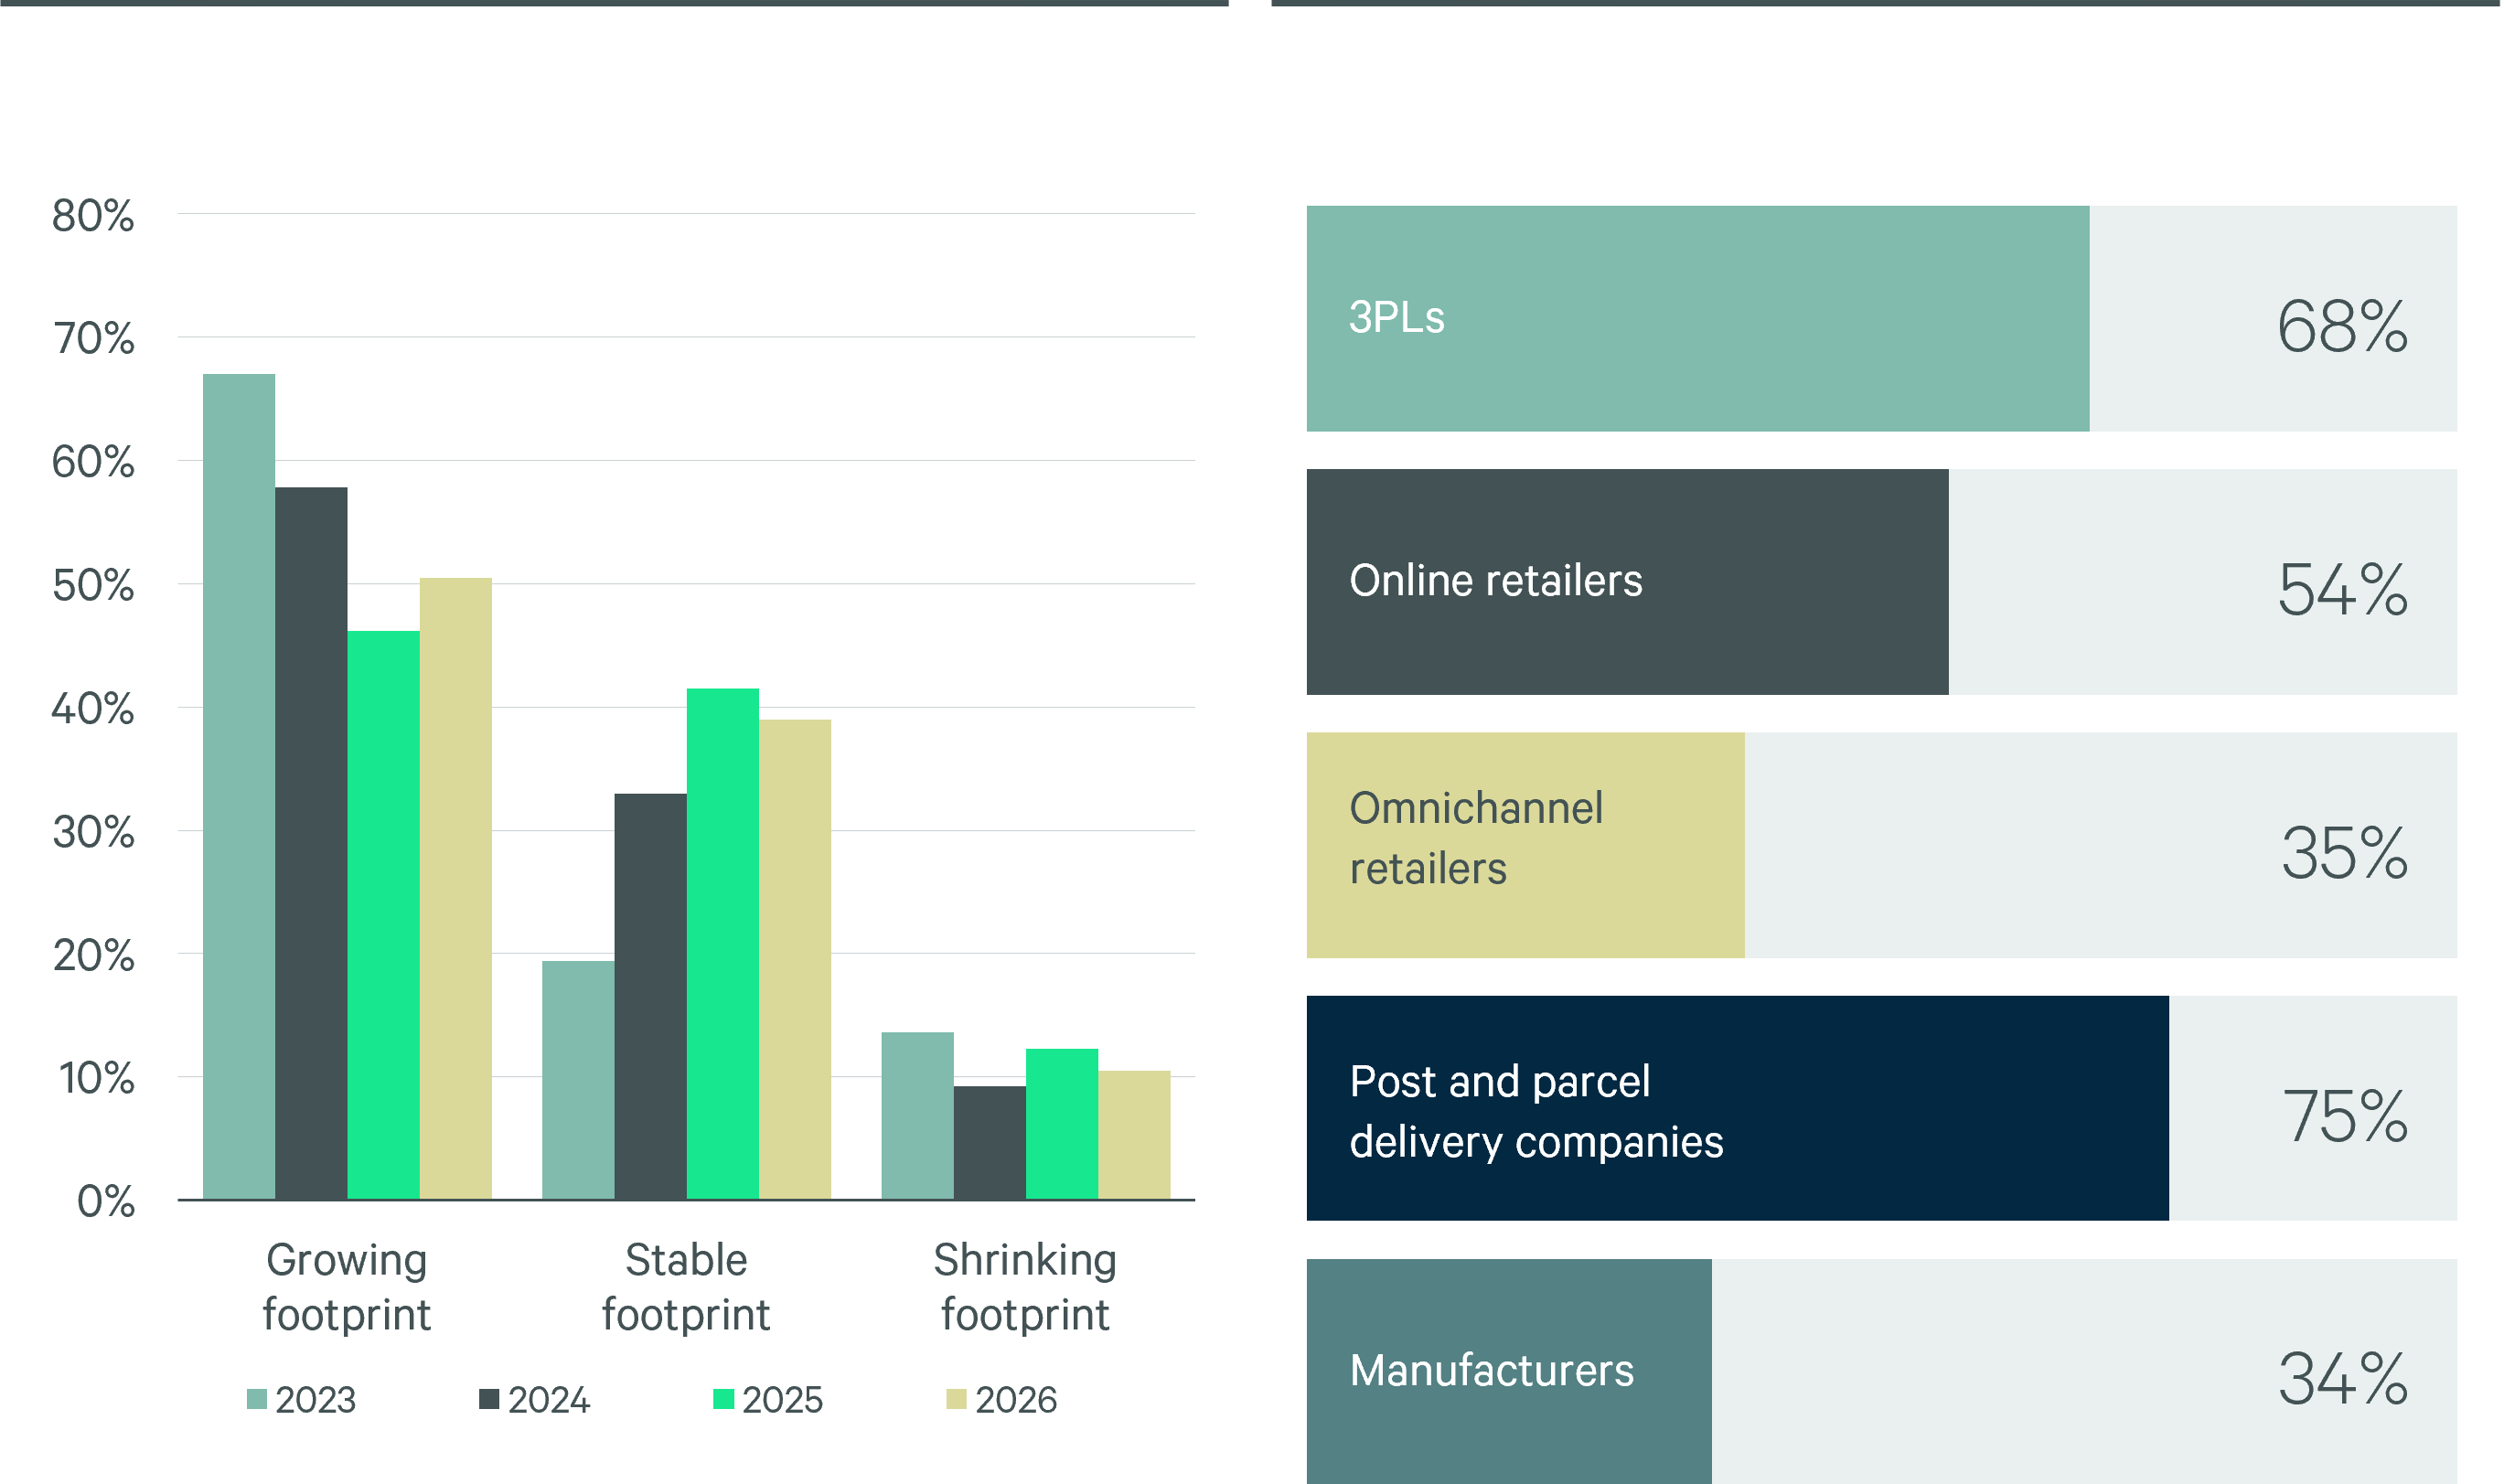
Problem ten staje się jeszcze istotniejszy w momencie odbudowy popytu. Ponad połowa największych użytkowników magazynów w Europie planuje zwiększenie swojej sieci logistycznej w ciągu najbliższych trzech lat, co stanowi pierwszy wzrost tego wskaźnika od 2023 roku. Liderami odbicia są operatorzy przesyłek kurierskich i pocztowych oraz operatorzy 3PL. Tuż za nimi znajdują się sprzedawcy internetowi. Producenci i detaliści omnichannel nadal podchodzą do rozwoju ostrożniej ze względu na utrzymującą się presję kosztów energii, konkurencję i ograniczenia marż.
Wykres 1. Plany ekspansji w perspektywie trzech lat Wykres 2. Odsetek respondentów deklarujących plany ekspansji według sektora
Wraz z ożywieniem rynku znalezienie odpowiedniej lokalizacji staje się coraz większym wyzwaniem. Firmy muszą brać pod uwagę wiele czynników, takich jak dostępność pracowników, parametry techniczne budynku, moc przyłączeniowa, dopasowanie do potrzeb operacyjnych czy koszty. Spośród nich to właśnie dostęp do odpowiedniej kadry jest najtrudniejszy do zastąpienia. Budynek można zmodernizować, jednak lokalizacji względem pracowników, dostawców i klientów nie da się zmienić. Wraz ze wzrostem konkurencji o najlepsze lokalizacje znalezienie właściwej równowagi między tymi czynnikami staje się coraz trudniejsze. Dodatkowo proces planistyczny, który może trwać od 12 do 18 miesięcy, ogranicza czas na reakcję na zmieniające się warunki rynkowe.
Na rynku, gdzie warunki potrafią zmieniać się szybciej niż zapadają decyzje dotyczące nieruchomości, elastyczność staje się coraz ważniejsza. Firmy odpowiadają na to, korzystając z krótszych umów najmu, klauzul umożliwiających wcześniejsze zakończenie najmu lub łącząc nieruchomości własne z wynajmowanymi. Pozwala to na bieżąco dostosowywać sieć logistyczną i portfel nieruchomości do zmieniających się potrzeb, bez konieczności oczekiwania na kolejny pełny cykl przeglądu.
Wnioski dla planowania
Przed rozpoczęciem kolejnego etapu rozwoju warto ocenić, czy obecny plan sieci logistycznej nadal jest możliwy do realizacji w warunkach ograniczonej dostępności gruntów, energii oraz pracowników.
Kiedy starzejący się magazyn zaczyna ograniczać efektywność sieci?
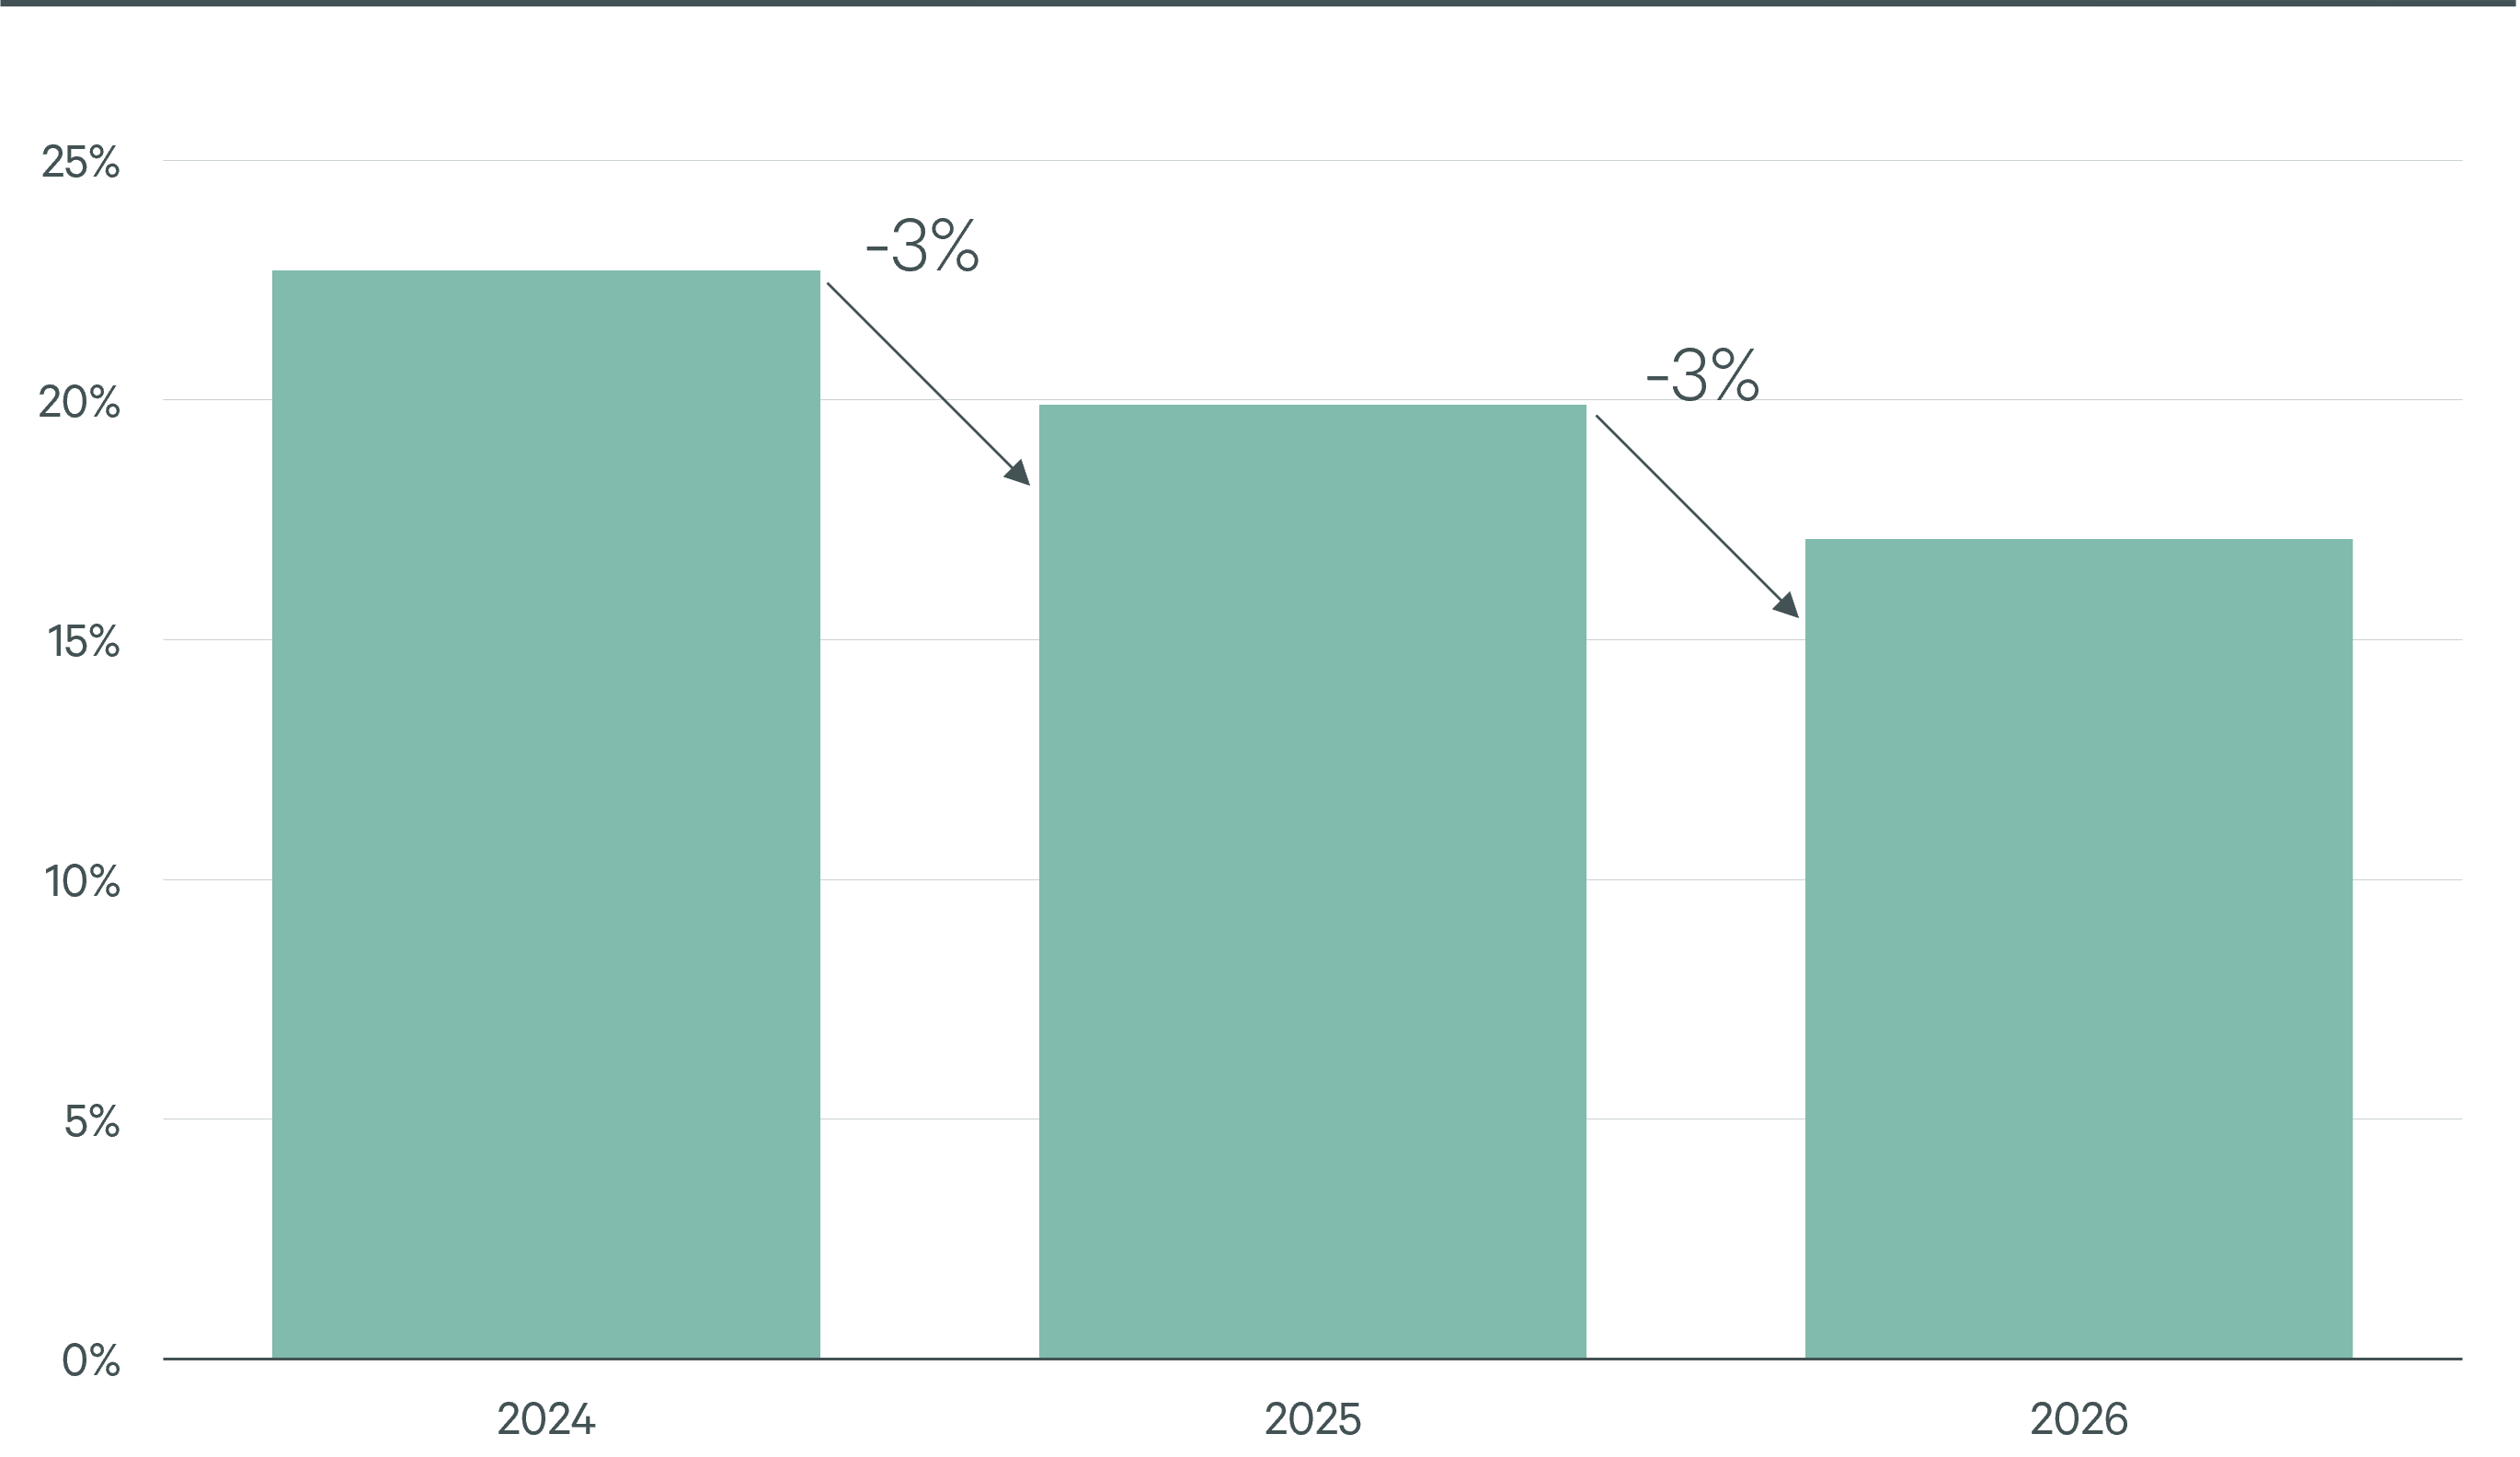
Najnowsze dane pokazują, że aż 17% obecnie użytkowanego portfela magazynowego może stać się przestarzałe do 2030 roku.
Odsetek ten spada średnio o około 3 punkty procentowe rocznie, co sugeruje, że użytkownicy modernizują lub wymieniają na obiekty nowej generacji około 3% swoich magazynów każdego roku. W skali Europy oznacza to około 12 mln m² powierzchni magazynowej rocznie poddawanej istotnym modernizacjom lub relokacji do standardów wyższej klasy. Mimo to nadal około 68 mln m² wymaga działań przed 2030 rokiem.Są to obiekty, które:
- nie wspierają nowoczesnej automatyzacji,
- nie spełniają coraz bardziej rygorystycznych wymagań energetycznych,
- nie dysponują wystarczającą mocą przyłączeniową.
Takie budynki rzadko stają się przestarzałe z dnia na dzień. Mogą nadal funkcjonować operacyjnie, lecz stopniowo zaczynają ograniczać wydajność całej sieci logistycznej. Utrudniają wdrażanie automatyzacji, podnoszą koszty operacyjne, zmniejszają elastyczność oraz utrudniają spełnianie wymagań klientów i celów zrównoważonego rozwoju.
Wykres 3: Średni ważony udział zajmowanego portfela nieruchomości zagrożonego utratą konkurencyjności do 2030 roku
Dla dyrektora łańcucha dostaw zarządzającego 10-15 lokalizacjami oznacza to bardzo konkretny problem. Statystycznie jeden lub dwa obiekty w sieci mogą już dziś zbliżać się do granicy swojej użyteczności, nawet jeśli nadal działają bez zakłóceń. Ryzykiem nie jest nagła awaria, lecz stopniowe ograniczanie możliwości rozwoju, prowadzące do momentu, w którym modernizacja lub przeprowadzka staje się koniecznością właśnie wtedy, gdy warunki rynkowe są najmniej korzystne.
Kluczowe nie jest już pytanie, czy działać, lecz w jaki sposób. W zależności od sytuacji właściwym rozwiązaniem może być modernizacja istniejącego obiektu, współpraca z właścicielem nieruchomości lub operatorem logistycznym przy wdrażaniu usprawnień albo relokacja do lepiej przygotowanej lokalizacji. Każda z tych opcji może być uzasadniona, a wybór powinien zależeć od roli obiektu w sieci dystrybucyjnej, wymaganych nakładów inwestycyjnych oraz dostępnych na rynku alternatyw.
Wpływ na sieć dystrybucyjną
Decyzja o modernizacji istniejącego obiektu, współpracy z właścicielem przy jego ulepszeniu, konsolidacji działalności w lepiej wyposażonych lokalizacjach lub relokacji powinna wynikać z oceny przyszłej roli danego magazynu w całej sieci dystrybucyjnej. Kompleksowa analiza na poziomie pojedynczej lokalizacji pozwala określić zarówno gotowość budynku do przyszłych wymagań, jak i znaczenie obiektu w modelu dystrybucyjnym organizacji.
Jak dostępność energii zmienia wybór lokalizacji magazynowych w Europie?
Kryteria wyboru powierzchni magazynowych zmieniają się bardzo szybko. Jeszcze w 2022 roku dostępność energii była dla wielu firm kwestią drugorzędną. Dziś niemal połowa największych użytkowników magazynów w Europie uznaje ją za jeden z kluczowych parametrów budynku. Znaczenie tego czynnika wzrosło ponad dwukrotnie w ciągu niespełna czterech lat.
Zmiana ta nie wynika wyłącznie z zobowiązań związanych ze zrównoważonym rozwojem. Energia staje się przede wszystkim ograniczeniem operacyjnym. Automatyczne systemy kompletacji i sortowania, infrastruktura ładowania pojazdów elektrycznych oraz magazyny z kontrolowaną temperaturą wymagają stabilnego i odpowiednio wysokiego poziomu zasilania. Wraz z przyspieszeniem inwestycji w automatyzację i elektryfikację budynki, które nie są w stanie sprostać tym wymaganiom, zaczynają ograniczać wydajność całej sieci logistycznej.
Problem nie jest jednak równomiernie rozłożony w Europie. W krajach takich jak Holandia, Niemcy, Wielka Brytania czy Irlandia przedsiębiorstwa coraz częściej zmagają się z opóźnieniami w przyłączach energetycznych, ograniczoną dostępnością mocy oraz długimi terminami modernizacji sieci. W rezultacie deweloperzy coraz częściej traktują dostępność energii jako podstawowe kryterium wyboru nowych lokalizacji inwestycyjnych.
Wykres 4: Odsetek użytkowników powierzchni magazynowych uznających certyfikację zrównoważonego rozwoju oraz niezawodność dostaw energii za kluczowe kryteria wyboru magazynu
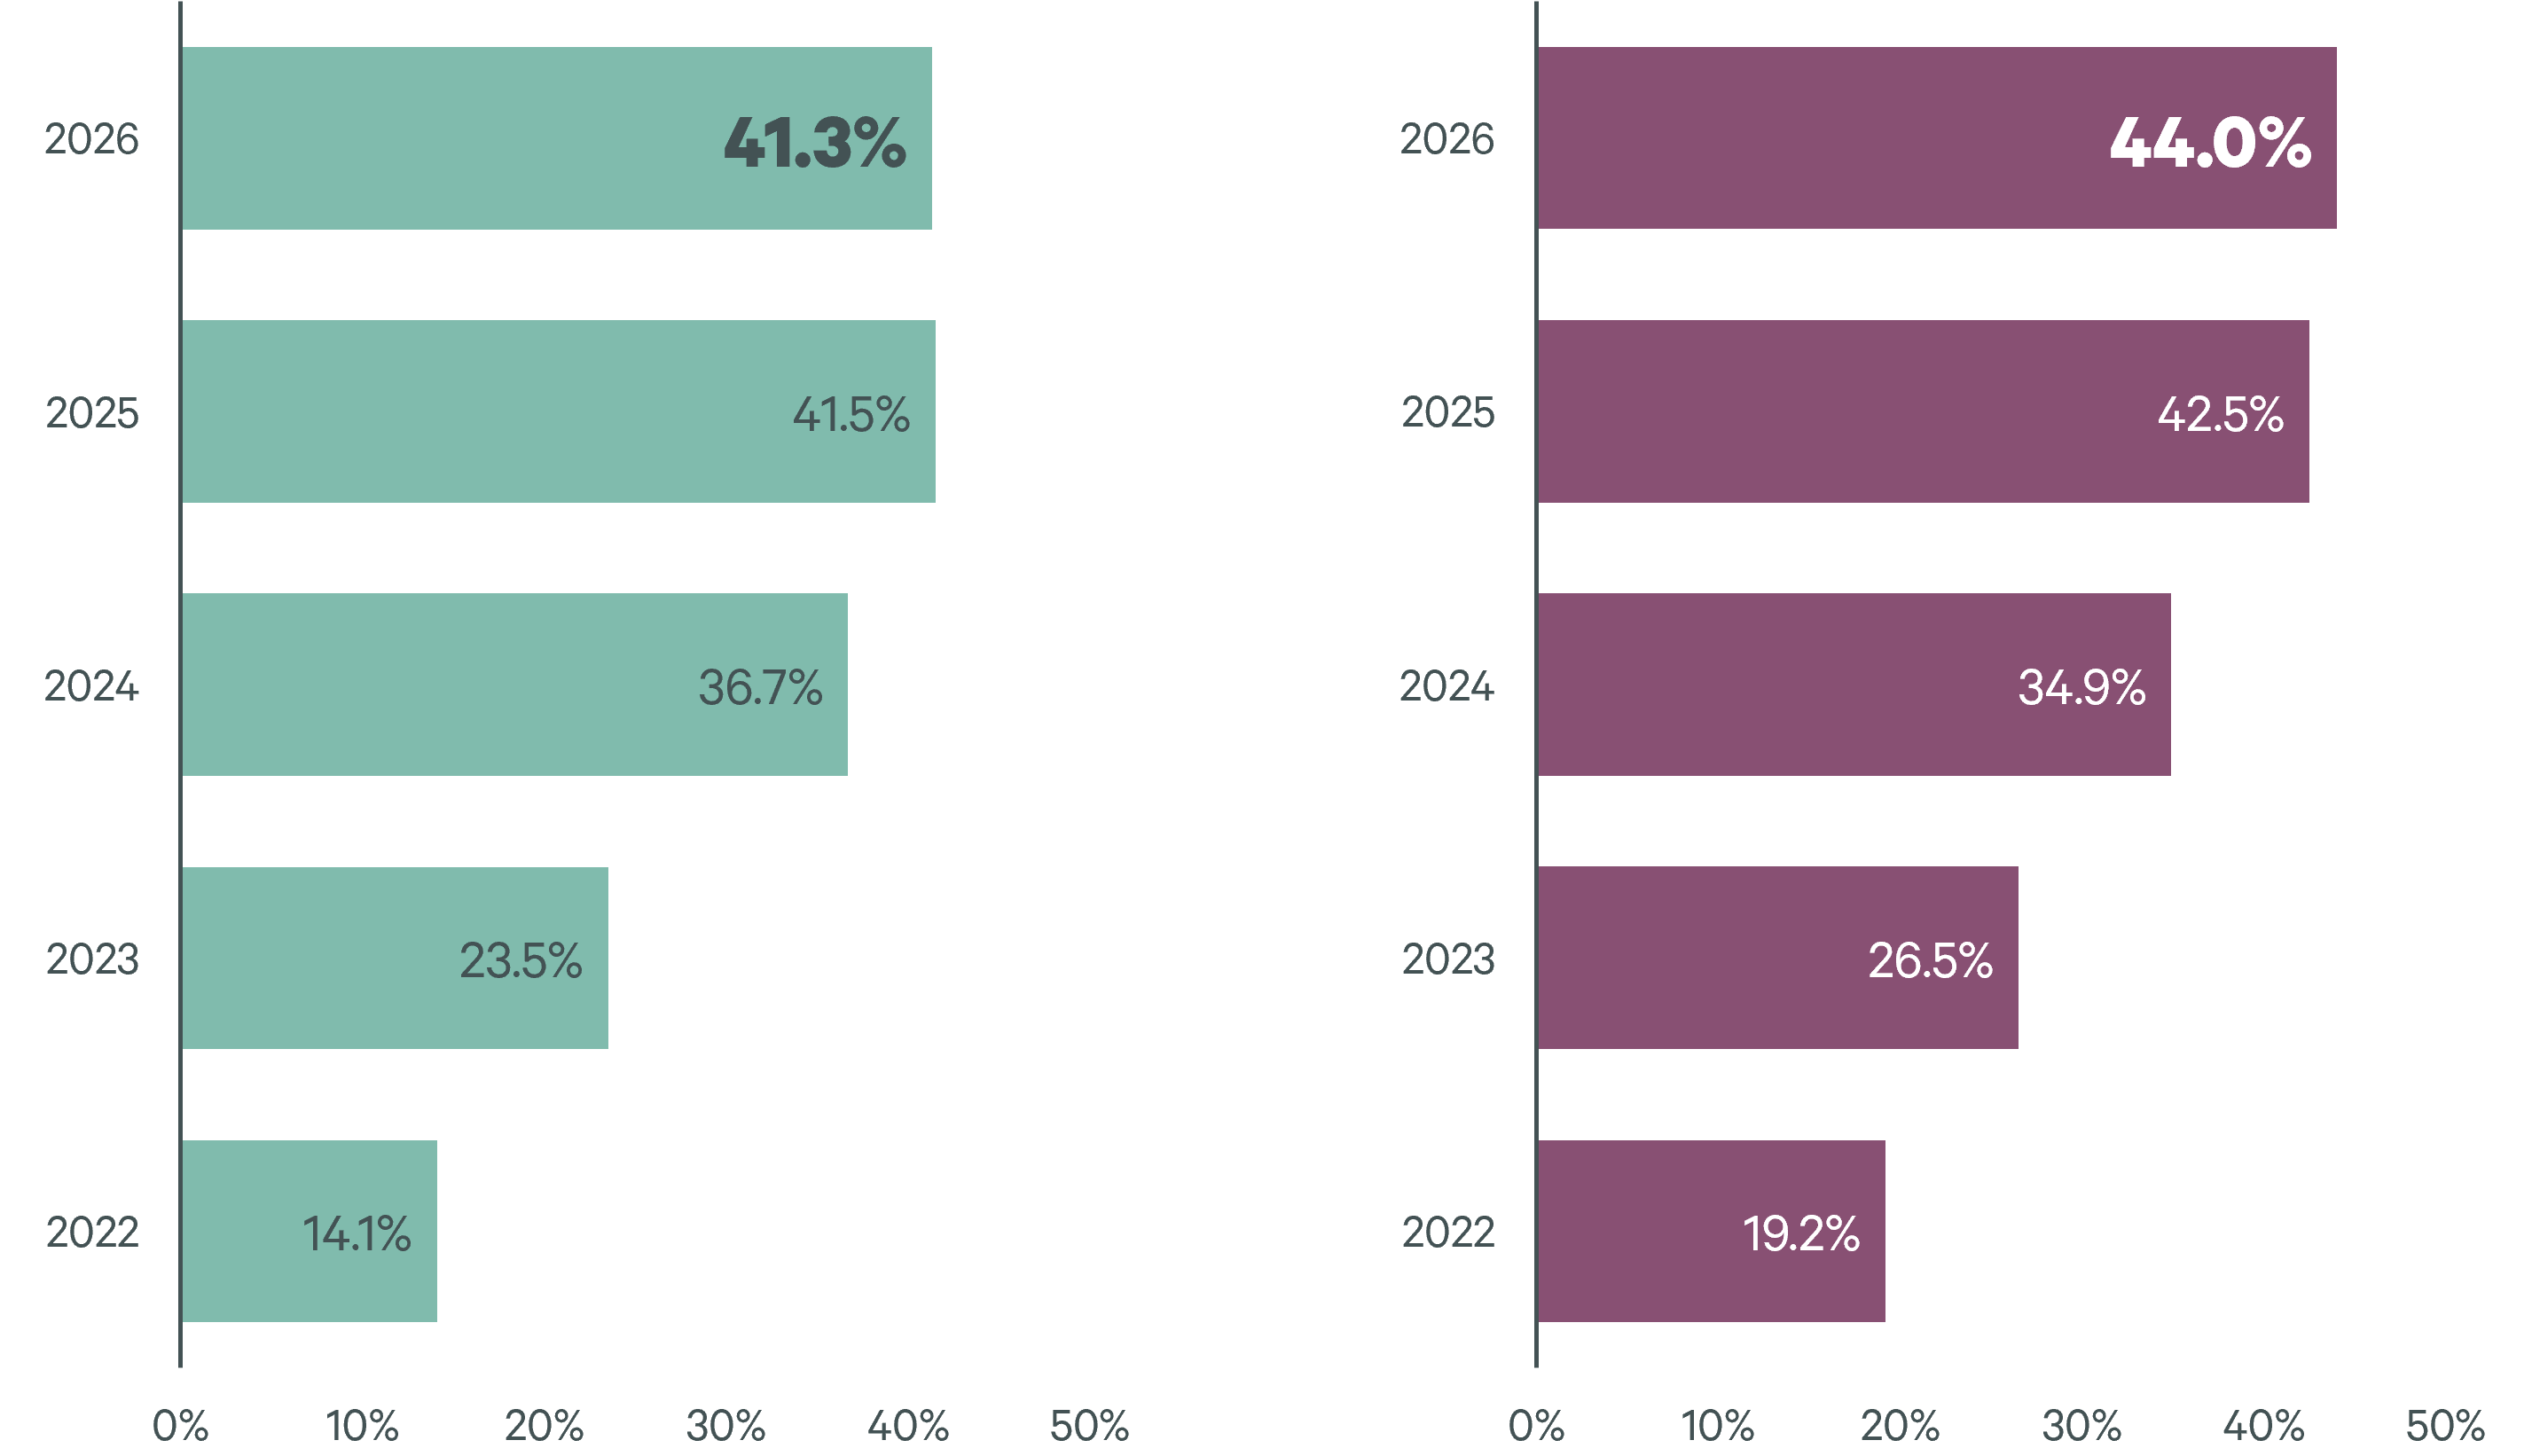
Wnioski dotyczące wyboru lokalizacji
Firmy planujące nowe inwestycje lub stojące przed decyzjami dotyczącymi najmu powinny już na etapie preselekcji lokalizacji weryfikować dostępność energii względem potrzeb operacyjnych na najbliższe pięć lat.
W przypadku istniejących lokalizacji kluczowe pytania brzmią:
- czy niedobory mocy można wyeliminować,
- ile czasu to zajmie,
- czy lokalizacja nadal wspiera docelowy model operacyjny firmy.
Jak długo utrzyma się obecny okres sprzyjających warunków rynkowych dla europejskich firm logistycznych?
Raport CBRE określa obecną sytuację jako „rynek najemcy”. Oznacza to, że użytkownicy magazynów nadal mają możliwość negocjowania korzystnych warunków. W wielu krajach właściciele nieruchomości pozostają otwarci na ustępstwa, a zachęty takie jak okresy bezczynszowe czy wkłady kapitałowe na modernizacje nadal są dostępne. Koszty najmu i opłat eksploatacyjnych stanowią obecnie średnio około 8-9% całkowitych kosztów operacyjnych magazynów.
Dla porównania koszty transportu przychodzącego i wychodzącego odpowiadają za 40-70% tych samych kosztów operacyjnych. Pokazuje to, jak duży wpływ na rentowność działalności ma lokalizacja magazynu oraz dlaczego strategia nieruchomości powinna być ściśle powiązana ze strategią sieci logistycznej.
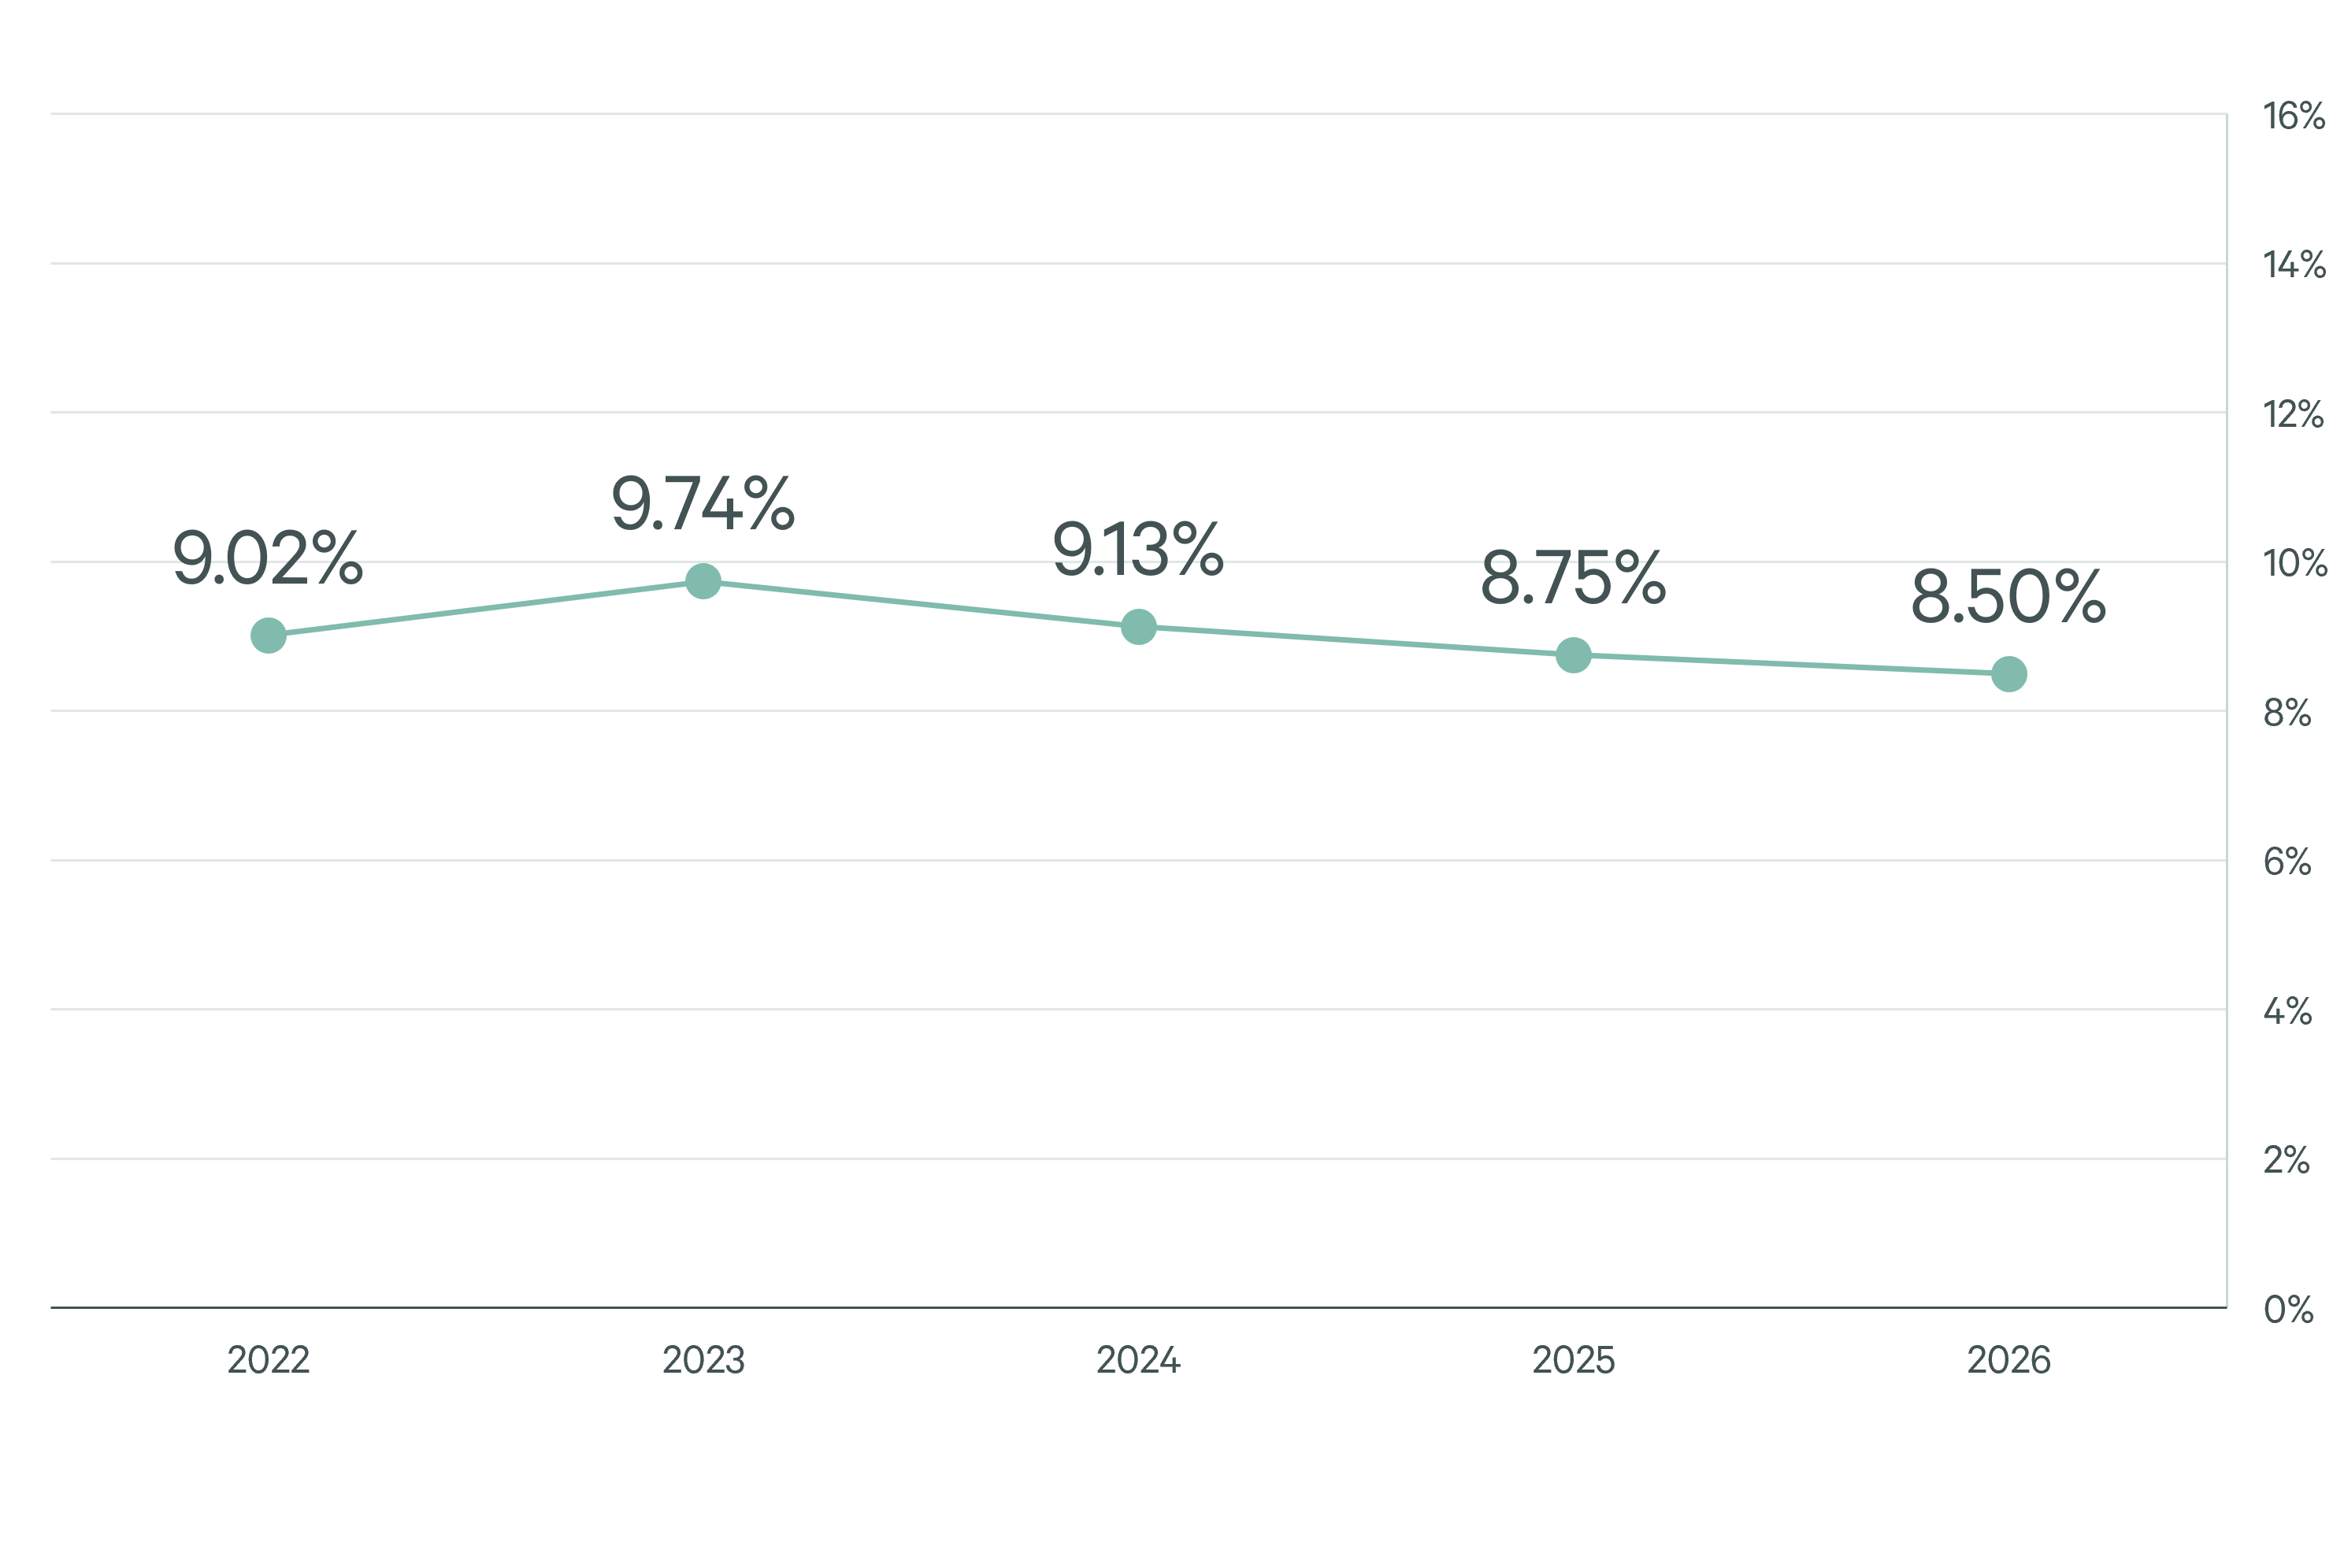
Wykres 5: Szacowany udział kosztów najmu i opłat eksploatacyjnych związanych z obiektami logistycznymi w całkowitych rocznych kosztach operacyjnych firmy
Jednak obecne warunki nie będą trwały wiecznie. Nowa podaż powierzchni magazynowej w Europie spadła do mniej niż połowy poziomu obserwowanego podczas szczytu w 2022 roku. Deweloperzy ograniczyli aktywność, aby ustabilizować poziom pustostanów. Jednocześnie popyt logistyczny zaczyna ponownie rosnąć. Połączenie ograniczonej podaży i odbudowującego się popytu może szybko doprowadzić do zaostrzenia warunków rynkowych. Już dziś na części największych rynków europejskich obserwowany jest spadek wskaźników pustostanów rok do roku.
Prognozy dla dziewięciu analizowanych rynków przemysłowych wskazują, że przewaga negocjacyjna najemców prawdopodobnie utrzyma się do lat 2026-2027, po czym od 2028 roku zacznie stopniowo przechodzić na stronę właścicieli nieruchomości.
Obecna sytuacja rynkowa daje firmom czas na przeanalizowanie swoich sieci logistycznych, identyfikację obiektów, które mogą ograniczać dalszy rozwój, oraz zabezpieczenie nowoczesnych powierzchni magazynowych na korzystnych warunkach. Organizacje, które podejmą działania odpowiednio wcześnie, mogą skorzystać z niższych kosztów najmu, lepszej efektywności budynków oraz większej elastyczności w dłuższej perspektywie. Z kolei odkładanie decyzji może oznaczać mniejszy wybór dostępnych obiektów i mniej atrakcyjne warunki najmu.
Kluczowe nie jest już pytanie, czy działać, lecz które decyzje warto podjąć już dziś, aby przygotować sieć logistyczną na potrzeby lat 2028 i 2030. To właśnie takie podejście odróżnia świadome zarządzanie siecią od reaktywnego podejmowania decyzji dotyczących nieruchomości.
Wnioski dla portfela najmu
Decyzje dotyczące najmu są często podejmowane pojedynczo, lokalizacja po lokalizacji. Tymczasem odizolowane decyzje rzadko prowadzą do stworzenia sieci odpowiadającej rzeczywistym potrzebom przedsiębiorstwa.
Umowa podpisana dzisiaj może wpływać na:
- elastyczność operacyjną,
- możliwości inwestycyjne,
- decyzje lokalizacyjne przez wiele kolejnych lat.
Dlatego warto analizować cały portfel nieruchomości jednocześnie, a nie tylko pojedyncze obiekty.
Szczególnie istotne są umowy wygasające w ciągu najbliższych 18-24 miesięcy. Powinny być traktowane jako strategiczne punkty przeglądu działalności, a nie wyłącznie jako standardowe odnowienia najmu. Firmy powinny także identyfikować obiekty kwalifikujące się do wcześniejszego opuszczenia i porównywać koszt takiego działania z kosztami dalszego funkcjonowania w budynku zmierzającym ku przestarzałości.
W przypadku obiektów obsługiwanych przez operatorów zewnętrznych niezwykle ważne jest również ustalenie, kto formalnie odpowiada za umowę najmu. Przykładowo pięcioletnia umowa najmu przy trzyletnim kontrakcie operatorskim może prowadzić do niepewności dotyczącej kontroli nad nieruchomością po ponownym przetargu na obsługę logistyczną.
Warto również pamiętać, że sam portfel nieruchomości może wspierać finansowanie modernizacji sieci. Wkłady kapitałowe właścicieli oraz zachęty do ulepszeń technicznych mogą znacząco obniżyć koszt wdrażania automatyzacji i rozbudowy infrastruktury.
Co to oznacza dla Twojej sieci logistycznej?
Wyniki badania wskazują, że moment na zabezpieczenie odpowiednich lokalizacji, mocy operacyjnych i elastyczności niezbędnych do wspierania przyszłego wzrostu stopniowo się zamyka. Kluczowe pytanie nie brzmi już, czy warunki rynkowe się zmienią, lecz jak bardzo Twoja sieć logistyczna jest na tę zmianę przygotowana. Eksperci CBRE ds. logistyki i łańcucha dostaw mogą pomóc w ocenie wpływu tych trendów na strategię sieci logistycznej, identyfikacji potencjalnego ryzyka i możliwości oraz w przygotowaniu organizacji do przyszłego wzrostu.


Powiązane artykuły i raporty
For the first time since 2023, more occupiers plan to expand their European logistics portfolio – a key finding from CBRE's survey of 109 decision-makers.